泰康安泰回报混合型证券投资基金基金代码:028475
 任翀 |
任翀先生,硕士研究生。2015年7月加入泰康公募,现任泰康基金固定收益基金经理。曾任安永华明会计师事务所高级审计员、中国银行总行金融市场部投资经理、安信基金固定收益部总经理助理等职务。2016年3月23日起至今担任泰康安泰回报混合型证券投资基金基金经理。2016年8月30日起至今担任泰康安益纯债债券型证券投资基金基金经理。2016年12月26日起至今担任泰康安惠纯债债券型证券投资基金基金经理。2017年11月1日起至今担任泰康安悦纯债3个月定期开放债券型发起式证券投资基金基金经理。2017年12月27日-2023年12月12日担任泰康瑞坤纯债债券型证券投资基金基金经理。2019年3月14日起至今担任泰康裕泰债券型证券投资基金基金经理。2019年5月27日-2021年5月7日担任泰康安业政策性金融债债券型证券投资基金基金经理。2019年9月17日-2024年1月12日担任泰康安欣纯债债券型证券投资基金基金经理。2024年2月28日起至今担任泰康悦享90天持有期债券型证券投资基金基金经理。2024年8月1日起至今担任泰康悦享60天持有期债券型证券投资基金基金经理。2025年9月1日起至今担任泰康招泰尊享一年持有期混合型证券投资基金基金经理。2025年9月29日起至今担任泰康悦享180天持有期债券型证券投资基金基金经理。2026年7月17日起至今担任泰康裕成债券型证券投资基金基金经理。 黄成扬先生,硕士研究生。2017年7月加入泰康公募,现任泰康基金股票基金经理。曾任金捷基金研究部研究员,恒星资产研究部研究员,长盛基金国际业务部高级研究员、专户投资经理、基金经理等职务。2017年11月21日起至今担任泰康沪港深精选灵活配置混合型证券投资基金基金经理。2017年11月21日起至今担任泰康沪港深价值优选灵活配置混合型证券投资基金基金经理。2018年12月21日-2021年4月12日担任泰康中证港股通非银行金融主题指数型发起式证券投资基金基金经理。2019年1月29日-2021年4月12日担任泰康中证港股通地产指数型发起式证券投资基金基金经理。2019年4月3日-2021年4月12日担任泰康中证港股通TMT主题指数型发起式证券投资基金基金经理。2019年4月9日-2021年4月12日担任泰康中证港股通大消费主题指数型发起式证券投资基金基金经理。2019年4月16日-2021年4月12日担任泰康港股通中证香港银行投资指数型发起式证券投资基金基金经理。2022年3月2日-2024年10月17日担任泰康沪港深成长混合型证券投资基金基金经理。2026年7月17日起至今担任泰康裕成债券型证券投资基金基金经理。 |
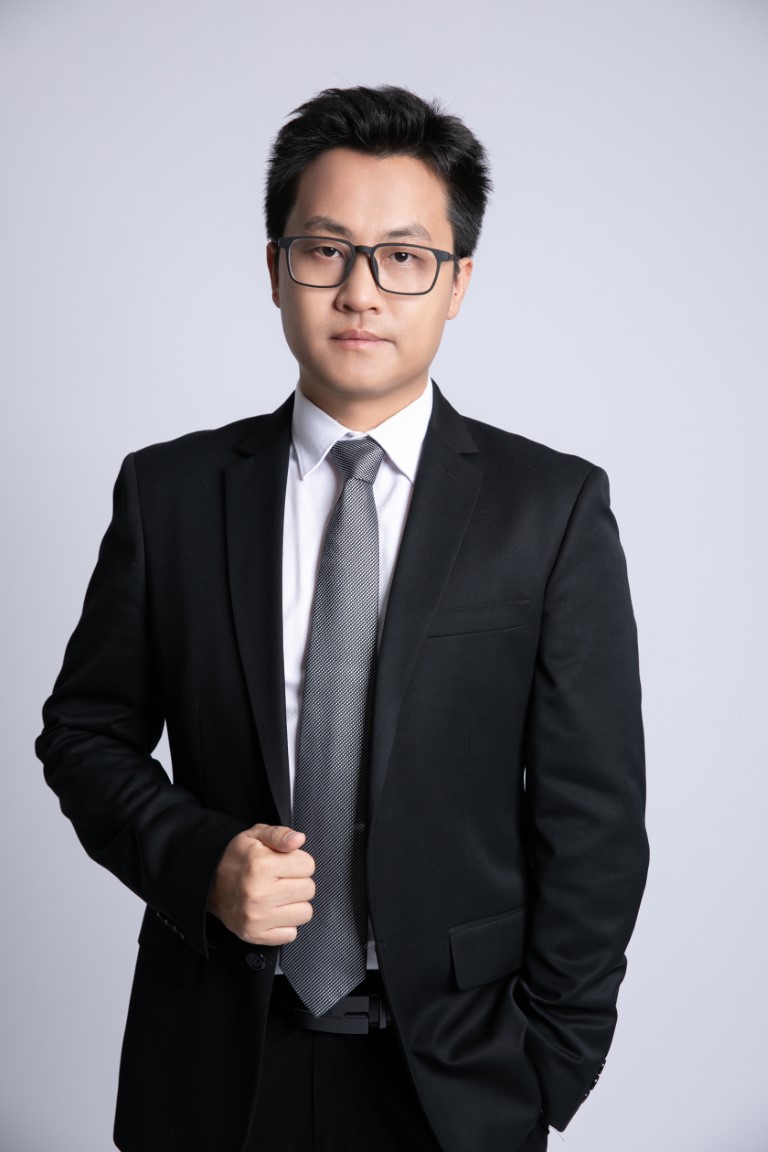 马敦超 |
马敦超先生,博士研究生。2022年5月加入泰康公募,现任泰康基金股票基金经理。曾任中粮集团营养健康研究院战略与市场研究部管理专员、哈纳斯新能源集团发展规划部业务总监、阳光资产管理股份有限公司权益投资一部高级投资经理等职务。2022年10月14日起至今担任泰康安泰回报混合型证券投资基金基金经理。2022年10月14日-2025年6月26日担任泰康申润一年持有期混合型证券投资基金基金经理。2024年1月5日起至今担任泰康裕泰债券型证券投资基金基金经理。2025年8月6日起至今担任泰康恒泰回报灵活配置混合型证券投资基金基金经理。 |
宏观经济方面,三季度呈现地缘冲突再度升级、经济结构分化加剧的特征。地缘层面,美伊6月达成谅解备忘录后,7月冲突再度发酵,霍尔木兹海峡航运受阻,国际油价大幅上行。海外方面,输入性通胀叠加就业韧性,美联储9月重启加息,美债收益率大幅上行,10年期美债重回5%上方、创2007年以来新高,带动全球长端利率同步走高。国内需求端则延续“外热内冷”格局,AI产业链量价齐升支撑出口高增,但内需持续走弱,消费、投资表现偏弱,实体融资需求延续走弱;AI高景气仍集中于新经济部门,叠加财政发力偏克制、政府债发行节奏较慢,新旧经济分化进一步加大。通胀端,PPI同比受油价扰动高位震荡,但核心通胀持续低位,内需主导的通胀压力有限。
债券市场方面,三季度利率整体震荡下行,超长端表现显著占优。7月中下旬起,市场风险偏好回落,叠加政治局会议政策基调克制、金融数据走弱,债市进入利率下行通道;8月下旬受季节性通胀担忧、海外长端利率上行影响,债市出现阶段性回调。进入9月,央行精细化呵护跨季流动性,资产荒下欠配机构增配长久期品种,超长端领涨,30年期收益率下破2.10%,收益率曲线明显平坦化。从驱动逻辑看,三季度债市受国内基本面影响偏多,内需走弱构成核心支撑;政策保持定力的情况下,市场持续压缩利差,海外加息对国内债市冲击明显钝化,“以我为主”贯穿三季度行情始终。
权益市场方面,2026年第三季度呈现显著分化格局,沪深300下跌12.49%,上证指数下跌6.16%,创业板指下跌27.8%,科创50下跌30.7%,恒生科技指数下跌4.88%。申万一级行业表现来看,煤炭、石油石化、农林牧渔、银行等行业表现相对较好,电子、通信、建筑材料、电力设备等行业表现相对落后。
固收投资上,我们在2026年三季度大部分时间保持了较高的久期,主要基于宽松的资金面和陡峭的收益率曲线。持仓以利率债和高等级信用债为主,严格防范信用风险,同时超长债波段交易增厚组合收益。转债估值较高,整体保持较低仓位。
权益投资上,三季度权益市场承压,风格上有所收敛,价值相对偏强,成长相对偏弱。在权益操作上,我们在三季度继续维持较低的权益仓位,在持仓结构上,我们大幅减持了前期重仓的煤炭股,主要原因是煤价过快上涨的现象难于持续,但我们依然认为煤炭行业处于景气复苏的上半场,后续我们将继续紧密关注好的投资时机。同时,我们买入较多的中小银行股和安全边际的消费龙头股,买入前者是因为它们的业绩稳健和股息率较高,买入后者是因为它们的股价位置低、良好的资产负债表和可观的股息率。当前全球经济体逐渐回到加息通道,持续两年的全球牛市逐渐面临一定的估值压力和增长压力,投资胜率逐渐会成为决定投资回报的关键因素,而低估值是决定投资胜率的关键因素。目前产品持仓多是估值低位的传统行业股票,赔率和胜率均有一定的空间。